বাংলাদেশে সবার জন্য একটিমাত্র ইন্টারনেট ব্যাংকিং সেবাকে “সেরা” বলা ঠিক হবে না। আপনি কী ধরনের ব্যাংকিং করেন, সেটিই আসল বিষয়। নিয়মিত টাকা পাঠানো, বিল দেওয়া, কার্ড পরিচালনা, সঞ্চয় বা শুধু হিসাব দেখার প্রয়োজন—কোন কাজটি আপনার বেশি হয় তার ওপর পছন্দ বদলাতে পারে।
BRAC Bank Astha বহুমুখী ডিজিটাল ব্যাংকিংয়ের জন্য, Citytouch দৈনন্দিন ব্যাংকিং ও কার্ড ব্যবস্থাপনার জন্য, EBL Skybanking বিভিন্ন মাধ্যমে অর্থ স্থানান্তরের জন্য, Prime Bank MyPrime ব্যাংকিং ও ডিজিটাল পরিশোধের বিস্তৃত সুবিধার জন্য, Bank Asia ZEN আধুনিক অ্যাপভিত্তিক দৈনন্দিন ব্যাংকিংয়ের জন্য এবং IFIC Aamar Bank অর্থ স্থানান্তর, হিসাব ব্যবস্থাপনা ও ডিজিটাল সঞ্চয় সুবিধার জন্য বিবেচনা করা যেতে পারে।
তবে শুধু সুবিধার সংখ্যা দেখে সিদ্ধান্ত নেবেন না। টাকা পাঠানোর খরচ, লেনদেনের সীমা, কোন মাধ্যমে টাকা যায়, নিরাপত্তা, গ্রাহকসেবা এবং আপনার প্রয়োজনীয় কাজ কত সহজে করা যায়—এসব বিষয়ও পাশাপাশি দেখা জরুরি।
ইন্টারনেট ব্যাংকিং কী?
ইন্টারনেট ব্যাংকিং হলো ব্যাংকের এমন একটি ডিজিটাল ব্যবস্থা, যার মাধ্যমে শাখায় না গিয়েও নির্দিষ্ট ব্যাংকিং কাজ করা যায়। হিসাবের টাকা দেখা, লেনদেনের বিবরণ যাচাই, টাকা স্থানান্তর, বিল পরিশোধ, মুঠোফোনে রিচার্জ এবং অনেক ক্ষেত্রে কার্ড ব্যবস্থাপনার কাজও অনলাইনে করা সম্ভব।
আগে এসব কাজের জন্য ব্যাংকের শাখায় যাওয়াই ছিল স্বাভাবিক পদ্ধতি। এখন স্মার্টফোন, কম্পিউটার বা ট্যাব ব্যবহার করে অনেক কাজ ঘরে বসেই করা যায়। ফলে যারা নিয়মিত ব্যাংকিং করেন, তাদের জন্য ডিজিটাল সেবা সময় বাঁচানোর একটি কার্যকর উপায় হয়ে উঠেছে।
ইন্টারনেট ব্যাংকিং, মোবাইল ব্যাংকিং ও মোবাইল ফাইন্যান্সিয়াল সার্ভিস কি একই?
না, তিনটি বিষয় এক নয়। শব্দগুলো অনেক সময় কাছাকাছি অর্থে ব্যবহার হওয়ায় বিভ্রান্তি তৈরি হয়।
- ইন্টারনেট ব্যাংকিং: ব্যাংকের ওয়েবভিত্তিক ডিজিটাল প্ল্যাটফর্মের মাধ্যমে ব্যাংকিং করা।
- মোবাইল ব্যাংকিং অ্যাপ: ব্যাংকের নিজস্ব মোবাইল অ্যাপ দিয়ে হিসাব ও লেনদেন পরিচালনা করা।
- মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা MFS: বিকাশ, নগদ, রকেটের মতো আলাদা আর্থিক সেবা।
বর্তমানে অনেক ব্যাংক ওয়েবভিত্তিক সেবা ও মোবাইল অ্যাপ—দুই ধরনের সুবিধাই দেয়। আবার কোনো কোনো ব্যাংকের মোবাইল অ্যাপের মাধ্যমেই বেশিরভাগ ডিজিটাল কাজ করা যায়। তাই কোনো সেবা নেওয়ার আগে ব্যাংকটি ওয়েব ও অ্যাপ—কোন মাধ্যমে কী সুবিধা দিচ্ছে তা দেখে নেওয়া ভালো।
২০২৬ সালে উল্লেখযোগ্য কয়েকটি ডিজিটাল ব্যাংকিং সেবা
নিচের তালিকাটি কোনো সরকারি বা আনুষ্ঠানিক র্যাঙ্কিং নয়। বরং ব্যাংকগুলোর প্রকাশিত ডিজিটাল সুবিধা এবং একজন সাধারণ গ্রাহকের ব্যবহারিক প্রয়োজন বিবেচনা করে তুলনাটি করা হয়েছে। ব্যাংকগুলো সময়ের সঙ্গে নতুন সুবিধা যোগ করতে বা পুরোনো নিয়ম পরিবর্তন করতে পারে।
আরো পড়ুনঃ
PI Banking App এ অ্যাকাউন্ট খোলার নিয়ম: কীভাবে ব্যাংক অ্যাকাউন্ট করবেন বিস্তারিত দেখুন
১. BRAC Bank — Astha
BRAC Bank-এর Astha ডিজিটাল ব্যাংকিং সেবা বহুমুখী ব্যবহারের জন্য নজরে রাখার মতো। ব্যাংকের প্রকাশিত তথ্য অনুযায়ী Astha-এর মাধ্যমে হিসাব পরিচালনা, অর্থ স্থানান্তর, মোবাইল ওয়ালেটে টাকা পাঠানো এবং বিভিন্ন বিল পরিশোধের সুবিধা রয়েছে। ব্যাংকটি নিজে থেকেই নিবন্ধনের সুবিধার কথাও জানিয়েছে।
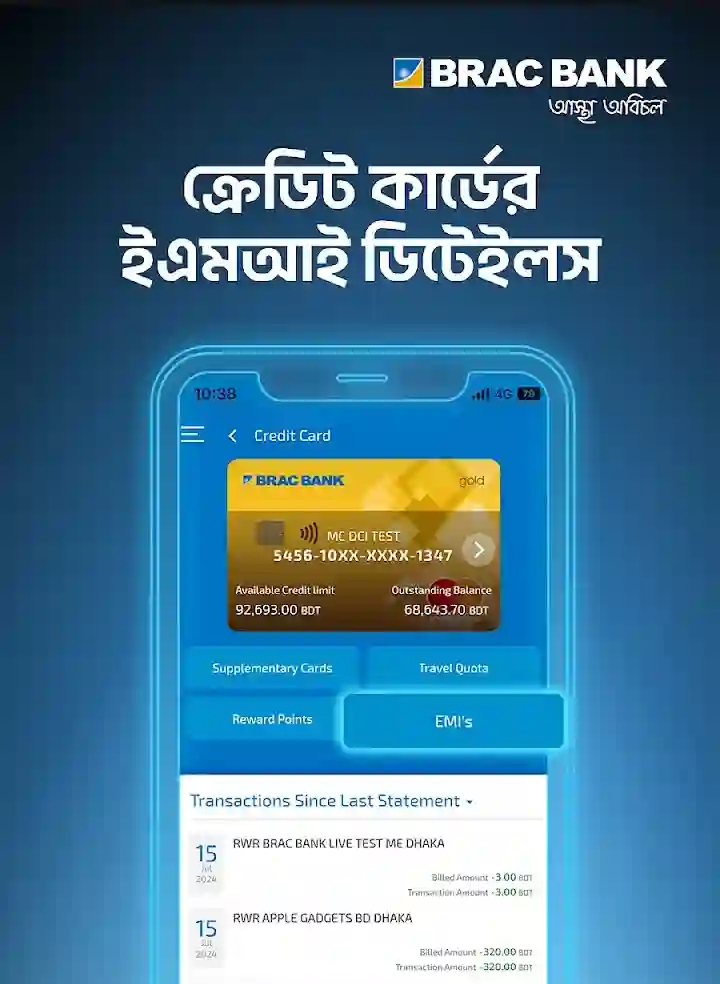
Astha-তে কার্ড ব্যবস্থাপনার সুবিধাও রয়েছে। যেমন, ব্যাংকের প্রকাশিত নির্দেশনা অনুযায়ী অ্যাপের Card Management অংশ থেকে নির্দিষ্ট ডেবিট কার্ড সক্রিয় করা এবং নতুন PIN সেট করার প্রক্রিয়া সম্পন্ন করা যায়।
তাই আপনার প্রয়োজন যদি শুধু ব্যালেন্স দেখার মধ্যে সীমাবদ্ধ না থাকে এবং একই অ্যাপ থেকে স্থানান্তর, বিল, কার্ড ও অন্যান্য ব্যাংকিং কাজ করতে চান, তাহলে Astha তুলনার তালিকায় রাখতে পারেন।
কাদের জন্য বেশি কাজে লাগতে পারে: যারা একাধিক ধরনের ডিজিটাল ব্যাংকিং সুবিধা নিয়মিত ব্যবহার করেন।
২. City Bank — Citytouch
City Bank-এর Citytouch ওয়েব ও অ্যাপভিত্তিক ডিজিটাল ব্যাংকিং সেবা। ব্যাংকের তথ্য অনুযায়ী এর মাধ্যমে হিসাব দেখা, অর্থ স্থানান্তর, বিল পরিশোধ এবং অন্যান্য দৈনন্দিন ব্যাংকিং কাজ করা যায়।
Citytouch-এর মাধ্যমে অন্য ব্যাংকের হিসাবে অর্থ পাঠানোর ব্যবস্থাও রয়েছে। ব্যাংকের প্রকাশিত নির্দেশনায় অন্য ব্যাংকের হিসাবে অর্থ স্থানান্তরের সময় স্থানান্তরের ধরন নির্বাচন এবং OTP দিয়ে যাচাই করার ধাপ দেখানো হয়েছে।
কার্ড ব্যবহারকারীদের জন্যও Citytouch-এর কিছু সুবিধা রয়েছে। ব্যাংকের প্রকাশিত তথ্য অনুযায়ী ভার্চুয়াল কার্ডের জন্য অ্যাপ থেকেই আবেদন করার সুযোগ রয়েছে এবং অনুমোদিত প্রক্রিয়ায় কার্ড তৈরি ও ব্যবস্থাপনা করা যায়।
কাদের জন্য বেশি কাজে লাগতে পারে: যারা নিয়মিত হিসাব পরিচালনা, টাকা স্থানান্তর, বিল পরিশোধ ও কার্ডসংক্রান্ত কাজ করেন।
৩. Eastern Bank — EBL Skybanking
Eastern Bank-এর EBL Skybanking অর্থ স্থানান্তরের বিভিন্ন পদ্ধতি ব্যবহারের কারণে আলাদা করে বিবেচনা করা যায়। ব্যাংকের বর্তমান তথ্য অনুযায়ী Skybanking-এ NPSB, RTGS এবং BEFTN ব্যবহার করে অন্য ব্যাংকে অর্থ পাঠানোর সুবিধা রয়েছে।
এছাড়া অ্যাপটিতে Fixed Deposit ও DPS খোলার সুবিধা, ই-টোল পরিশোধ এবং উন্নত biometric authentication-এর মতো সুবিধাও যুক্ত হয়েছে।
নিজের হিসাবের মধ্যে টাকা স্থানান্তর, মোবাইল রিচার্জ এবং নির্দিষ্ট কার্ডের বিল পরিশোধের মতো দৈনন্দিন কাজও Skybanking-এর মাধ্যমে করা যায়।
তবে অন্য ব্যাংকে টাকা পাঠানোর সময় কোন পদ্ধতি ব্যবহার করছেন সেটি গুরুত্বপূর্ণ। EBL-এর প্রকাশিত শর্ত অনুযায়ী স্থানান্তরের সময়, সীমা ও প্রক্রিয়া পরিবর্তন হতে পারে এবং নির্বাচিত পদ্ধতি ও প্রাপকের ব্যাংকের ওপর অর্থ পৌঁছানোর সময় নির্ভর করতে পারে।
কাদের জন্য বেশি কাজে লাগতে পারে: যারা নিয়মিত ব্যাংক থেকে ব্যাংকে অর্থ পাঠান এবং NPSB, BEFTN বা RTGS-এর মতো বিভিন্ন পদ্ধতি ব্যবহার করতে চান।
৪. Bank Asia — Bank Asia ZEN
এখানে একটি গুরুত্বপূর্ণ আপডেট রয়েছে। ২০২৬ সালের জুলাইয়ে Bank Asia তাদের আগের Smart App-কে নতুনভাবে সাজিয়ে Bank Asia ZEN নামে পুনঃব্র্যান্ড করেছে। ব্যাংকের প্রকাশিত তথ্যে বলা হয়েছে, নতুন অ্যাপে হিসাব পরিচালনা, FDR ও DPS খোলা, অর্থ স্থানান্তর, ইউটিলিটি বিল পরিশোধ, মোবাইল রিচার্জ, QR Payment এবং কার্ডসংক্রান্ত বিভিন্ন সুবিধা রাখা হয়েছে।
Bank Asia-এর ইন্টারনেট ব্যাংকিং ব্যবস্থাতেও হিসাবের বিবরণ দেখা, অর্থ স্থানান্তর, বিল পরিশোধ, মোবাইল টপ-আপ এবং অন্যান্য দৈনন্দিন সুবিধা রয়েছে। ব্যাংকের প্রকাশিত তথ্য অনুযায়ী NPSB-এর মাধ্যমে অন্য ব্যাংকের হিসাবে তাৎক্ষণিক অর্থ স্থানান্তর এবং EFTN ব্যবস্থাও রয়েছে।
তাই পুরোনো কোনো লেখায় শুধু “Bank Asia Smart App” নাম দেখলে সেটিকে বর্তমান নাম ধরে নেওয়া ঠিক হবে না। বর্তমান অ্যাপের নাম ও সুবিধা ব্যবহারের আগে ব্যাংকের নিজস্ব তথ্য দেখে নেওয়াই ভালো।
কাদের জন্য বেশি কাজে লাগতে পারে: যারা দৈনন্দিন ব্যাংকিং, টাকা স্থানান্তর, বিল, রিচার্জ ও সঞ্চয়সংক্রান্ত কাজ ডিজিটালভাবে করতে চান।
৫. Prime Bank — MyPrime
Prime Bank-এর MyPrime একটি বিস্তৃত ডিজিটাল ব্যাংকিং প্ল্যাটফর্ম। ব্যাংকের বর্তমান তথ্য অনুযায়ী এতে হিসাব, কার্ড, আমানত ও ঋণের তথ্য দেখা, টাকা স্থানান্তর, বিল পরিশোধ এবং মোবাইল রিচার্জ করা যায়।
অন্য ব্যাংকে টাকা পাঠানো এবং নির্দিষ্ট MFS ওয়ালেটে অর্থ স্থানান্তরের সুবিধাও রয়েছে। কার্ড ব্যবস্থাপনার ক্ষেত্রে কার্ড সক্রিয় করা, PIN সেট বা পরিবর্তন করা, কার্ড ব্লক করা এবং নির্দিষ্ট আন্তর্জাতিক লেনদেন চালু বা বন্ধ করার মতো সুবিধা উল্লেখ করেছে ব্যাংকটি।
সঞ্চয় ও আমানতের দিক থেকেও MyPrime বেশ ব্যবহারিক। ব্যাংকের তথ্য অনুযায়ী অ্যাপ থেকেই FDR বা DPS খোলার সুবিধা রয়েছে। পাশাপাশি নির্দিষ্ট ডিভাইসে আঙুলের ছাপ বা মুখ শনাক্তকরণের মাধ্যমে নিরাপদে প্রবেশের সুবিধাও রয়েছে।
কাদের জন্য বেশি কাজে লাগতে পারে: যারা ব্যাংকিং, কার্ড, বিল, রিচার্জ এবং সঞ্চয়—সবগুলো কাজ একই ডিজিটাল প্ল্যাটফর্মে করতে চান।
৬. IFIC Bank — Aamar Bank
IFIC Bank-এর Aamar Bank বর্তমানে দৈনন্দিন ব্যাংকিংয়ের পাশাপাশি অর্থ স্থানান্তর ও ডিজিটাল সঞ্চয়ের সুবিধাও দিচ্ছে। ব্যাংকের বর্তমান ডিজিটাল ব্যাংকিং তথ্য অনুযায়ী NPSB, RTGS ও BEFTN-এর মাধ্যমে IFIC এবং অন্যান্য ব্যাংকে টাকা পাঠানো যায়।
অ্যাপের মাধ্যমে ব্যালেন্স দেখা, লেনদেনের ইতিহাস যাচাই, হিসাবের বিবরণ ডাউনলোড এবং কার্ড ব্যবস্থাপনার সুবিধাও রয়েছে।
আরো পড়ুনঃ
Upay Dual Currency Card কী? ব্যবহার, সুবিধা ও প্রয়োজনীয় তথ্য
যারা সঞ্চয়ের হিসাবও অনলাইনে পরিচালনা করতে চান, তাদের জন্য FDR, DPS, DRDS-এর মতো বিভিন্ন সঞ্চয়ভিত্তিক পণ্য ডিজিটালভাবে খোলা ও ব্যবস্থাপনার সুবিধা বিশেষভাবে উল্লেখযোগ্য।
কাদের জন্য বেশি কাজে লাগতে পারে: যারা অর্থ স্থানান্তরের পাশাপাশি হিসাব, কার্ড এবং সঞ্চয়সংক্রান্ত কাজও অনলাইনে করতে চান।
এক নজরে তুলনা
| ডিজিটাল সেবা | যে দিকটি উল্লেখযোগ্য | কোন ধরনের ব্যবহারকারীর জন্য |
|---|---|---|
| BRAC Bank Astha | স্থানান্তর, বিল, ওয়ালেট ও কার্ড ব্যবস্থাপনা | বহুমুখী ডিজিটাল ব্যাংকিং ব্যবহারকারী |
| Citytouch | হিসাব, স্থানান্তর, বিল ও কার্ড সুবিধা | দৈনন্দিন ব্যাংকিং ব্যবহারকারী |
| EBL Skybanking | NPSB, BEFTN ও RTGS-ভিত্তিক স্থানান্তর | নিয়মিত ব্যাংক-টু-ব্যাংক স্থানান্তরকারী |
| Bank Asia ZEN | হিসাব, স্থানান্তর, বিল, রিচার্জ, QR ও সঞ্চয় | অ্যাপভিত্তিক দৈনন্দিন ব্যাংকিং ব্যবহারকারী |
| Prime Bank MyPrime | ব্যাংকিং, কার্ড, বিল, MFS ও সঞ্চয় | এক প্ল্যাটফর্মে বেশি কাজ করতে চান এমন গ্রাহক |
| IFIC Aamar Bank | স্থানান্তর, হিসাব, কার্ড ও ডিজিটাল সঞ্চয় | ব্যাংকিং ও সঞ্চয় ব্যবস্থাপনায় আগ্রহী ব্যবহারকারী |
গুরুত্বপূর্ণ: এই টেবিল কোনো সরকারি র্যাঙ্কিং নয়। এখানে “ভালো” বলতে নির্দিষ্ট ধরনের প্রয়োজনের সঙ্গে সেবাটির সম্ভাব্য উপযোগিতা বোঝানো হয়েছে।
কোন ব্যাংক আপনার জন্য বেশি উপযোগী হতে পারে?
“কোন ব্যাংক সেরা?”—এই প্রশ্নের চেয়ে “আমার সবচেয়ে বেশি কোন কাজটি করতে হবে?” প্রশ্নটি বেশি কাজে দেয়। নিচের কয়েকটি পরিস্থিতি ধরে বিষয়টি সহজে বোঝা যায়।
আপনি যদি নিয়মিত অন্য ব্যাংকে টাকা পাঠান
শুধু টাকা পাঠানোর সুবিধা আছে কি না দেখবেন না। NPSB, BEFTN বা RTGS-এর কোন কোন পদ্ধতি পাওয়া যায়, প্রতিটির খরচ কত এবং লেনদেনের সীমা কত—এসব আগে দেখুন। EBL Skybanking, Citytouch, Prime Bank MyPrime ও IFIC Aamar Bank-এর মতো প্ল্যাটফর্মে আন্তঃব্যাংক স্থানান্তরের সুবিধা রয়েছে, তবে সব ক্ষেত্রে একই নিয়ম বা খরচ ধরে নেওয়া যাবে না।
আপনি যদি কার্ড বেশি ব্যবহার করেন
কার্ড সক্রিয় করা, PIN পরিবর্তন, কার্ড ব্লক করা, লেনদেন দেখা বা ভার্চুয়াল কার্ডের মতো সুবিধা আপনার কাছে গুরুত্বপূর্ণ হতে পারে। তাই শুধু মূল ব্যাংকিং সুবিধা নয়, আপনার ব্যবহৃত কার্ডের সঙ্গে অ্যাপটি কী কী করতে দেয় সেটিও যাচাই করুন।
আপনি যদি সঞ্চয় করেন
FDR, DPS বা অন্যান্য সঞ্চয়ভিত্তিক পণ্য অ্যাপ থেকে খোলা বা পরিচালনা করা যায় কি না দেখুন। Prime Bank MyPrime, EBL Skybanking এবং IFIC Aamar Bank-এর বর্তমান তথ্যেই ডিজিটাল সঞ্চয়সংক্রান্ত সুবিধার উল্লেখ রয়েছে।
আপনার যদি শুধু সাধারণ ব্যাংকিং প্রয়োজন হয়
সবচেয়ে বেশি সুবিধা থাকা অ্যাপই আপনার জন্য সবচেয়ে ভালো হবে—এমন কোনো নিয়ম নেই। আপনি যদি মাসে কয়েকবার ব্যালেন্স দেখেন, কিছু টাকা পাঠান এবং বিল পরিশোধ করেন, তাহলে সহজ ব্যবহার, নির্ভরযোগ্যতা এবং যুক্তিসঙ্গত খরচ আপনার কাছে বেশি গুরুত্বপূর্ণ হতে পারে।
NPSB, BEFTN ও RTGS—সহজ ভাষায় পার্থক্য
অন্য ব্যাংকে টাকা পাঠানোর সময় NPSB, BEFTN এবং RTGS-এর নাম দেখা যায়। এগুলো একই ধরনের ব্যবস্থা নয়। কোনটি ব্যবহার করবেন তা নির্ভর করে টাকার পরিমাণ, প্রয়োজনীয় গতি, ব্যাংকের সুবিধা এবং প্রযোজ্য নিয়মের ওপর।
NPSB
NPSB বা National Payment Switch Bangladesh আন্তঃব্যাংক লেনদেনের জন্য ব্যবহৃত একটি জাতীয় পেমেন্ট অবকাঠামো। অনেক ব্যাংকের ডিজিটাল সেবায় এটি দ্রুত আন্তঃব্যাংক অর্থ স্থানান্তরের একটি পদ্ধতি হিসেবে ব্যবহৃত হয়।
BEFTN
BEFTN বা Bangladesh Electronic Funds Transfer Network ব্যাংকগুলোর মধ্যে ইলেকট্রনিকভাবে অর্থ স্থানান্তরের ব্যবস্থা। এটি সব ক্ষেত্রে তাৎক্ষণিক লেনদেন নয়। কখন লেনদেন প্রক্রিয়া হবে, তা সংশ্লিষ্ট ব্যাংক ও নির্ধারিত প্রক্রিয়ার ওপর নির্ভর করতে পারে।
RTGS
RTGS বা Real-Time Gross Settlement সাধারণত দ্রুত এবং উচ্চমূল্যের আন্তঃব্যাংক লেনদেনের জন্য ব্যবহৃত হয়। তবে এর সময়সূচি, ন্যূনতম অর্থের পরিমাণ ও অন্যান্য শর্ত ব্যাংক এবং প্রযোজ্য নিয়ম অনুযায়ী যাচাই করা উচিত।
উদাহরণ হিসেবে EBL-এর বর্তমান শর্তে RTGS-কে BDT 100,000 বা তার বেশি মূল্যের দেশীয় লেনদেনের সঙ্গে সংজ্ঞায়িত করা হয়েছে। তবে নিয়ম পরিবর্তিত হতে পারে, তাই বড় অঙ্কের টাকা পাঠানোর আগে সংশ্লিষ্ট ব্যাংকের সর্বশেষ নির্দেশনা দেখা উচিত।
টাকা পাঠানোর আগে শুধু “Transfer” লেখা দেখবেন না
একটি ব্যাংকের অ্যাপে টাকা পাঠানোর অপশন আছে দেখেই সেটিকে অন্য ব্যাংকের চেয়ে ভালো ধরে নেওয়া ঠিক হবে না। অন্তত এই পাঁচটি বিষয় দেখে নিন:
- কোন কোন ব্যাংকে টাকা পাঠানো যায়?
- NPSB, BEFTN ও RTGS-এর মধ্যে কোন কোন পদ্ধতি পাওয়া যায়?
- প্রতি লেনদেনে কত খরচ হতে পারে?
- প্রতি লেনদেন ও দৈনিক সীমা কত?
- টাকা পৌঁছাতে আনুমানিক কত সময় লাগতে পারে?
বিশেষ করে নিয়মিত টাকা পাঠালে ছোট একটি লেনদেন খরচও মাস শেষে উল্লেখযোগ্য হয়ে যেতে পারে। তাই শুধু সুবিধা নয়, চার্জের বিষয়টিও হিসাবের মধ্যে রাখুন।
ডিজিটাল ব্যাংকিং নেওয়ার আগে যে ৭টি বিষয় দেখবেন
১. আপনার প্রয়োজনের তালিকা করুন
আপনি কি শুধু ব্যালেন্স দেখবেন, নাকি নিয়মিত অন্য ব্যাংকে টাকা পাঠাবেন? বিল দেবেন? কার্ড পরিচালনা করবেন? FDR বা DPS খুলবেন? আগে নিজের প্রয়োজন ঠিক করুন।
২. স্থানান্তরের খরচ যাচাই করুন
একটি ব্যাংকের NPSB-এর খরচ আরেকটির মতো হবে—এমন নিশ্চয়তা নেই। একইভাবে RTGS বা অন্য ধরনের স্থানান্তরের খরচও ব্যাংকভেদে আলাদা হতে পারে।
৩. লেনদেনের সীমা দেখুন
প্রতি লেনদেন ও দৈনিক সর্বোচ্চ সীমা আপনার প্রয়োজনের সঙ্গে মিলছে কি না দেখুন। ব্যাংকগুলো প্রয়োজন অনুযায়ী এই সীমা পরিবর্তন করতে পারে।
৪. অ্যাপ ও ওয়েব—দুই দিক দেখুন
আপনি যদি কম্পিউটার থেকে ব্যাংকিং করতে স্বাচ্ছন্দ্যবোধ করেন, ওয়েবভিত্তিক সেবা গুরুত্বপূর্ণ। আবার সারাদিন মোবাইল ব্যবহার করলে অ্যাপের সুবিধা বেশি কাজে লাগবে। তাই শুধু অ্যাপের নাম দেখে সিদ্ধান্ত না নেওয়াই ভালো।
৫. নিরাপত্তা ব্যবস্থা দেখুন
OTP, দুই ধাপের যাচাই, biometric login, card lock বা transaction alert-এর মতো সুবিধা থাকলে তা বিবেচনায় রাখুন। তবে কোনো নিরাপত্তা ব্যবস্থা থাকলেই শতভাগ নিরাপত্তা নিশ্চিত হয় না; ব্যবহারকারীর সতর্কতাও গুরুত্বপূর্ণ।
৬. গ্রাহকসেবা যাচাই করুন
লেনদেনে সমস্যা হলে কীভাবে যোগাযোগ করবেন, কল সেন্টার আছে কি না এবং অভিযোগ করার ব্যবস্থা কতটা পরিষ্কার—এসবও গুরুত্বপূর্ণ। শুধু অ্যাপ ভালো হলেই পুরো ব্যাংকিং অভিজ্ঞতা ভালো হবে না।
৭. ব্যাংকের নিজস্ব তথ্যকে অগ্রাধিকার দিন
সামাজিক যোগাযোগমাধ্যম, পুরোনো ব্লগ বা ভিডিও থেকে পাওয়া চার্জ ও সীমা অনেক সময় পুরোনো হতে পারে। গুরুত্বপূর্ণ লেনদেনের আগে ব্যাংকের নিজস্ব ওয়েবসাইট, অ্যাপ বা গ্রাহকসেবা থেকে সর্বশেষ তথ্য যাচাই করুন।
ইন্টারনেট ব্যাংকিংয়ে নিরাপদ থাকার নিয়ম
ডিজিটাল ব্যাংকিং যত সহজ হয়েছে, প্রতারণার কৌশলও তত বৈচিত্র্যময় হয়েছে। ব্যাংকের নাম ব্যবহার করে ভুয়া ফোন, বার্তা, ওয়েবসাইট বা লিংকের মাধ্যমে তথ্য নেওয়ার চেষ্টা হতে পারে। তাই কয়েকটি সাধারণ নিয়ম মেনে চলা জরুরি।
- পাসওয়ার্ড, PIN বা OTP কারও সঙ্গে শেয়ার করবেন না।
- ব্যাংকের নাম ব্যবহার করা অপরিচিত লিংকে ক্লিক করার আগে ভালোভাবে যাচাই করুন।
- ফোনে কেউ ব্যাংকের কর্মকর্তা পরিচয় দিলেও গোপন তথ্য দেবেন না।
- অপরিচিত ব্যক্তি যদি আপনার ফোন বা কম্পিউটার দূর থেকে নিয়ন্ত্রণ করতে চান, অনুমতি দেবেন না।
- পাবলিক বা অন্যের ডিভাইসে ব্যাংকিং করলে কাজ শেষে অবশ্যই লগআউট করুন।
- ব্যাংকিং অ্যাপ শুধু বিশ্বস্ত উৎস থেকে ইনস্টল করুন এবং নিয়মিত আপডেট রাখুন।
- লেনদেনের বার্তা ও হিসাবের বিবরণ নিয়মিত পরীক্ষা করুন।
- অচেনা লেনদেন দেখলে দ্রুত ব্যাংকের সঙ্গে যোগাযোগ করুন।
কোন অ্যাপকে শুধু “সেরা” বলা ঠিক হবে না কেন?
ধরুন, একজন গ্রাহক মাসে একবার বিল দেন এবং কয়েকবার ব্যালেন্স দেখেন। তার জন্য অত্যন্ত বেশি ফিচার থাকা অ্যাপের চেয়ে সহজ ব্যবহার গুরুত্বপূর্ণ হতে পারে। আবার অন্য একজন প্রতিদিন বিভিন্ন ব্যাংকে টাকা পাঠান। তার জন্য আন্তঃব্যাংক স্থানান্তরের পদ্ধতি, সীমা ও খরচই সবচেয়ে গুরুত্বপূর্ণ।
আরো দেখুন:
আরেকজন হয়তো কার্ড ব্যবহার করেন বেশি। তার কাছে কার্ড নিয়ন্ত্রণ, PIN ব্যবস্থাপনা বা কার্ড ব্লক করার সুবিধা বেশি মূল্যবান হতে পারে।
অর্থাৎ একই ব্যাংক একজনের কাছে খুব ভালো মনে হলেও অন্যজনের প্রয়োজন মেটাতে নাও পারে। তাই “সেরা ব্যাংক” খোঁজার চেয়ে নিজের ব্যবহারের সঙ্গে সবচেয়ে ভালোভাবে মেলে এমন ব্যাংক খোঁজা বেশি যুক্তিসঙ্গত।
ইন্টারনেট ব্যাংকিং কি শাখায় যাওয়ার প্রয়োজন পুরোপুরি শেষ করে দিয়েছে?
না। ডিজিটাল ব্যাংকিং অনেক দৈনন্দিন কাজ সহজ করেছে, কিন্তু সব ধরনের ব্যাংকিং কাজ অনলাইনে করা যায় না। পরিচয় যাচাই, নির্দিষ্ট কাগজপত্র, কিছু হিসাবসংক্রান্ত পরিবর্তন বা বিশেষ আবেদন করার জন্য শাখায় যাওয়ার প্রয়োজন হতে পারে।
অন্যদিকে ব্যালেন্স দেখা, লেনদেনের ইতিহাস পরীক্ষা, নির্দিষ্ট অর্থ স্থানান্তর, বিল দেওয়া বা কিছু কার্ড ব্যবস্থাপনার মতো কাজ এখন অনেক ক্ষেত্রেই অনলাইনে করা যায়। ফলে নিয়মিত ব্যাংকিংয়ের জন্য শাখায় যাওয়ার প্রয়োজন আগের তুলনায় কমেছে।
তথ্য ও নিয়ম পরিবর্তনের বিষয়টি মনে রাখুন
ডিজিটাল ব্যাংকিং একটি পরিবর্তনশীল সেবা। নতুন ফিচার যোগ হতে পারে, পুরোনো সুবিধার নিয়ম বদলাতে পারে, আবার লেনদেনের চার্জ বা সীমাও পরিবর্তিত হতে পারে। উদাহরণ হিসেবে Bank Asia ২০২৬ সালে তাদের Smart App-কে Bank Asia ZEN নামে নতুনভাবে চালু করেছে—এটি দেখায় যে কয়েক মাস আগের তথ্যও পরে পুরোনো হয়ে যেতে পারে।
তাই এই ধরনের তুলনামূলক লেখা সিদ্ধান্ত নেওয়ার প্রাথমিক ধারণা দেওয়ার জন্য ব্যবহার করুন। কোনো গুরুত্বপূর্ণ বা বড় অঙ্কের লেনদেনের আগে সংশ্লিষ্ট ব্যাংকের বর্তমান চার্জ, সীমা, সময়সূচি ও শর্ত অবশ্যই যাচাই করুন।
শেষ কথা
বাংলাদেশে ইন্টারনেট ব্যাংকিংয়ের ক্ষেত্রে একটি নামকে সবার জন্য “সেরা” ঘোষণা করার চেয়ে নিজের প্রয়োজন অনুযায়ী তুলনা করা বেশি বুদ্ধিমানের কাজ।
BRAC Bank Astha, Citytouch, EBL Skybanking, Bank Asia ZEN, Prime Bank MyPrime এবং IFIC Aamar Bank—প্রতিটি প্ল্যাটফর্মের কিছু আলাদা দিক রয়েছে। কারও কাছে আন্তঃব্যাংক অর্থ স্থানান্তর গুরুত্বপূর্ণ, কারও কাছে কার্ড ব্যবস্থাপনা, আবার কারও কাছে সঞ্চয় ও বিল পরিশোধ বেশি দরকার।
তাই ব্যাংক বেছে নেওয়ার সময় শুধু অ্যাপের নাম বা ফিচারের সংখ্যা দেখে সিদ্ধান্ত নেবেন না। আপনার নিয়মিত কাজ, স্থানান্তরের খরচ, লেনদেনের সীমা, নিরাপত্তা, ব্যবহার সহজতা এবং গ্রাহকসেবা—সবকিছু একসঙ্গে বিবেচনা করুন।
সবশেষে, ব্যাংকের ওয়েবসাইট বা অ্যাপে প্রকাশিত সর্বশেষ তথ্যকে অগ্রাধিকার দিন। কারণ ডিজিটাল ব্যাংকিংয়ের সুবিধা ও নিয়ম সময়ের সঙ্গে পরিবর্তিত হতে পারে।
সাধারণ প্রশ্ন ও উত্তর
বাংলাদেশের সবচেয়ে ভালো ইন্টারনেট ব্যাংকিং কোনটি?
সবার জন্য একই ব্যাংককে সবচেয়ে ভালো বলা যায় না। আপনার প্রয়োজন অনুযায়ী BRAC Bank Astha, Citytouch, EBL Skybanking, Bank Asia ZEN, Prime Bank MyPrime বা IFIC Aamar Bank তুলনা করে সিদ্ধান্ত নেওয়া ভালো।
ইন্টারনেট ব্যাংকিং দিয়ে অন্য ব্যাংকে টাকা পাঠানো যায়?
হ্যাঁ, অনেক ব্যাংকের ডিজিটাল ব্যাংকিং ব্যবস্থায় অন্য ব্যাংকে টাকা পাঠানোর সুবিধা রয়েছে। তবে কোন পদ্ধতি ব্যবহার করা যাবে, কত টাকা পাঠানো যাবে, কত খরচ হবে এবং কত সময় লাগবে—এসব ব্যাংকভেদে আলাদা হতে পারে।
NPSB, BEFTN ও RTGS-এর মধ্যে কোনটি ভালো?
কোনোটিকেই সব পরিস্থিতিতে সেরা বলা যায় না। দ্রুত আন্তঃব্যাংক স্থানান্তর, সাধারণ ইলেকট্রনিক স্থানান্তর এবং বড় অঙ্কের লেনদেন—প্রয়োজন অনুযায়ী পদ্ধতি আলাদা হতে পারে। লেনদেনের আগে আপনার ব্যাংকের বর্তমান নিয়ম ও খরচ দেখে নিন।
ইন্টারনেট ব্যাংকিং ব্যবহার করতে কি ব্যাংকের শাখায় যেতে হয়?
সব ব্যাংকে একই নিয়ম নেই। কোনো ব্যাংকে অনলাইনে নিবন্ধনের সুবিধা থাকতে পারে, আবার কোনো সেবার জন্য নির্দিষ্ট আবেদন বা পরিচয় যাচাই প্রয়োজন হতে পারে। আপনার ব্যাংকের বর্তমান নিবন্ধন পদ্ধতি দেখে নিন।
ইন্টারনেট ব্যাংকিং কি নিরাপদ?
ব্যাংকের নিজস্ব অ্যাপ বা ওয়েবসাইট ব্যবহার করা, শক্তিশালী পাসওয়ার্ড রাখা এবং OTP বা PIN গোপন রাখলে নিরাপত্তা বাড়ে। তবে ব্যবহারকারী যদি প্রতারকের কাছে গোপন তথ্য দিয়ে দেন বা ভুয়া লিংকে প্রবেশ করেন, তাহলে ঝুঁকি তৈরি হতে পারে।
ইন্টারনেট ব্যাংকিং আর মোবাইল ব্যাংকিং কি একই?
না। ইন্টারনেট ব্যাংকিং সাধারণত ওয়েবভিত্তিক ব্যাংকিং সেবাকে বোঝায়, আর মোবাইল ব্যাংকিং অ্যাপ হলো ব্যাংকের নিজস্ব মোবাইল অ্যাপভিত্তিক সেবা। অন্যদিকে বিকাশ বা নগদের মতো সেবাকে সাধারণত মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা MFS বলা হয়।
ব্যাংকিং অ্যাপ বেছে নেওয়ার সময় সবচেয়ে আগে কী দেখা উচিত?
প্রথমে আপনার প্রয়োজন ঠিক করুন। এরপর টাকা স্থানান্তরের পদ্ধতি ও খরচ, লেনদেনের সীমা, বিল ও কার্ড সুবিধা, নিরাপত্তা এবং গ্রাহকসেবা তুলনা করুন। শুধু বেশি ফিচার আছে বলেই কোনো অ্যাপ আপনার জন্য বেশি উপযোগী হবে—এমন নয়।
তথ্যসূত্র
এই তুলনায় সংশ্লিষ্ট ব্যাংকগুলোর নিজস্ব ওয়েবসাইটে প্রকাশিত ডিজিটাল ব্যাংকিং তথ্যকে অগ্রাধিকার দেওয়া হয়েছে। বিশেষ করে Astha, Citytouch, EBL Skybanking, Bank Asia, MyPrime এবং IFIC Aamar Bank-এর বর্তমান প্রকাশিত সুবিধাগুলো যাচাই করা হয়েছে।
- BRAC Bank — Astha
- The City Bank PLC — Citytouch
- Eastern Bank PLC — EBL Skybanking
- Bank Asia PLC — Digital Banking
- Prime Bank PLC — MyPrime
- IFIC Bank PLC — Aamar Bank
নোট: এই লেখাটি তথ্যভিত্তিক তুলনা হিসেবে তৈরি করা হয়েছে; এটি কোনো ব্যাংক বা আর্থিক পণ্যের ব্যক্তিগত আর্থিক পরামর্শ নয়। ব্যাংকের চার্জ, সীমা, সময়সূচি, সুবিধা ও শর্ত পরিবর্তিত হতে পারে। গুরুত্বপূর্ণ লেনদেনের আগে সংশ্লিষ্ট ব্যাংকের সর্বশেষ অফিসিয়াল তথ্য যাচাই করুন।